KI-Ausverkauf, Dividenden und wie viele 3a-Konten du brauchst
Geld verstehen. Besser entscheiden. Mehr daraus machen. 10 Minuten. Dein Geld. Jede Woche.
Ciao
Diese Woche schauen wir, warum Tech-Aktien plötzlich unter Druck sind, was deine Dividenden über 25 Jahre ausmachen und was wirklich in deinem ETF steckt. Dazu zwei Handgriffe für dein 3a und eine Einladung ins Kino.
Viel Spass!
3Dinge
1. KI am Ende? Was hinter dem Ausverkauf steckt
Jede Woche zeigen wir dir eine Markttabelle, picken einen Punkt heraus und erklären ihn.
Diese Woche: Der Nasdaq verlor 4,5 %, der MSCI World nur 1,1 %. Technologieaktien wurden deutlich härter getroffen als der Rest. Ist das der Anfang vom Ende des KI-Booms?
Nicht unbedingt. Aber die Börse stellt eine unbequemere Frage als bisher: Verdienen die Unternehmen mit KI je genug, um ihre Milliarden zu rechtfertigen?
| Stand: Freitag, 16. Oktober 2026, Börsenschluss | |||||
| Anlage | Stand | 1 Wo. | 1 Mt. | Seit 1.1. | 12 Mt. |
|---|---|---|---|---|---|
| Aktien | |||||
| Schweiz SMI | 14'391 | +4,4 % | +3,8 % | +8,5 % | +13,3 % |
| USA S&P 500 | 7'659 | −1,9 % | +1,4 % | +11,9 % | +15,5 % |
| US-Tech Nasdaq | 26'140 | −4,5 % | +0,6 % | +12,5 % | +15,9 % |
| Welt MSCI World | 4'908 | −1,1 % | +0,6 % | +10,8 % | +14,3 % |
| Bitcoin in USD | 81'501 | −1,3 % | +7,0 % | −6,9 % | −24,7 % |
| Rohöl Brent, USD | 109,86 | +4,9 % | +3,8 % | +80,5 % | +79,9 % |
| Gold USD/Unze | 4'181 | −0,8 % | −4,7 % | −3,7 % | −2,9 % |
| Dollar USD/CHF | 0,8240 | −0,9 % | +0,6 % | +3,9 % | +3,2 % |
| Euro EUR/CHF | 0,9272 | −0,4 % | −1,9 % | −0,5 % | −0,3 % |
| Stand: Schlusskurs, Devisen: EZB-Referenzkurs 14.15 Uhr. Veränderung in der Währung des Index, Aktien ohne Dividenden. Rohöl und Gold: Terminkontrakt mit nächster Fälligkeit. Quellen: SIX (SMI), MSCI, EZB (Devisen), Yahoo Finance (übrige). | |||||
🏗️ 1. Erst bauen, dann kassieren
Microsoft, Alphabet, Amazon und Meta stecken Milliarden in Chips und Rechenzentren. Das ist, als würde man eine Autobahn bauen, bevor man weiss, wie viele Autos darauf fahren. Bisher hat die Börse einfach an den Verkehr geglaubt. Jetzt will sie sehen, wer Maut zahlt.
🏦 2. Nicht alle bauen mit eigenem Geld
Kleinere KI-Anbieter finanzieren ihre Rechenzentren teils mit Krediten. Die Zinsen werden fällig, egal ob die Kunden kommen. Kippt die Stimmung, trifft es diese Firmen zuerst.
🛢️ 3. Das Öl treibt die Preise
Ein Fass Brent kostet fast 110 Dollar, 80 % mehr als im Januar. In den USA sieht man das sofort an der Tankstelle. Benzin war im September für mehr als die Hälfte der Teuerung gegenüber dem Vormonat verantwortlich.
📈 4. Auch ohne Öl wird es teurer
Die US-Inflation stieg im September von 3,4 auf 3,7 %. Wäre nur das Öl schuld, könnte man das als Ausreisser abhaken. Doch auch die Kerninflation ohne Energie und Lebensmittel stieg, von 2,4 auf 2,6 %. Erwartet waren 2,5 %. Dass die Zinsen in den USA bald sinken, wird damit unwahrscheinlicher.
🍎 5. Hohe Zinsen treffen Tech besonders
Wer eine Tech-Aktie kauft, kauft einen Apfelbaum, der erst in vielen Jahren richtig trägt. Man zahlt heute für die Ernte von morgen. Je höher die Zinsen, desto weniger ist diese spätere Ernte heute wert. Bei einer Firma, die schon jetzt gut verdient, fällt das weniger ins Gewicht.
🎯 6. Gute Zahlen reichen nicht
Bei vielen KI-Firmen hat die Börse enormes Wachstum bereits eingepreist. Wer dann «nur» gute Zahlen liefert, enttäuscht. Die Aktie fällt, obwohl die Firma wächst.
⚖️ Was dagegen spricht
Trotz der schlechten Woche liegt der Nasdaq seit Anfang Jahr 12,5 % im Plus. Und die grossen Konzerne bezahlen ihre Rechenzentren grösstenteils aus den laufenden Gewinnen. Solange das so bleibt, ist das eine Korrektur und keine geplatzte Blase.
3-2-1-Merksatz
3. Die Börse zweifelt nicht an KI. Sie zweifelt daran, dass sich die Milliarden bald auszahlen.
2. Teures Öl und hartnäckige Inflation halten die Zinsen hoch. Das trifft Aktien, deren Gewinne weit in der Zukunft liegen, am stärksten.
1. Schau diese Woche im Factsheet deines Welt-ETF nach, wie viel Prozent in den zehn grössten Firmen stecken. So siehst du, wie stark du selbst auf KI setzt.
2. Dividenden brachten fast die Hälfte des Gewinns
Beim Weltaktien-Index MSCI World stammte in den letzten 25 Jahren knapp die Hälfte des Gewinns aus Dividenden. Allerdings nur, wenn sie wieder angelegt wurden. Wer sie auf dem Bankkonto liegen liess, hat heute über CHF 10'000 weniger.
Gleicher Index, zwei ETF, ein grosser Unterschied
Viele ETF gibt es in zwei Varianten. Die ausschüttende zahlt die Dividenden der Firmen im Index an dich aus, meist ein- bis viermal im Jahr. Die thesaurierende behält sie und kauft damit weitere Aktien. Im Namen steht dafür meist «Dist» für ausschüttend oder «Acc» für thesaurierend.
Lea und Marc investieren Ende September 2001 je CHF 10'000 in einen ETF auf den MSCI World. Lea nimmt die ausschüttende Variante und lässt die Dividenden auf ihrem Bankkonto liegen. Marc nimmt die thesaurierende. Ende September 2026 sieht es so aus:
Lea: ETF CHF 27'330
Marc: ETF CHF 43'009
Marcs Dividenden haben weitergearbeitet
Leas ETF zahlte in 25 Jahren CHF 5'438 Dividenden aus. Das Geld liegt auf ihrem Konto und bringt dort praktisch nichts. Marcs ETF kaufte mit denselben Dividenden laufend Aktien nach.
Diese Aktien zahlten selbst wieder Dividenden, die erneut angelegt wurden, und sie stiegen im Kurs. Heute ist Marcs ETF deshalb CHF 15'679 mehr wert als der von Lea. Das sind CHF 10'241 mehr als das Geld auf Leas Konto.
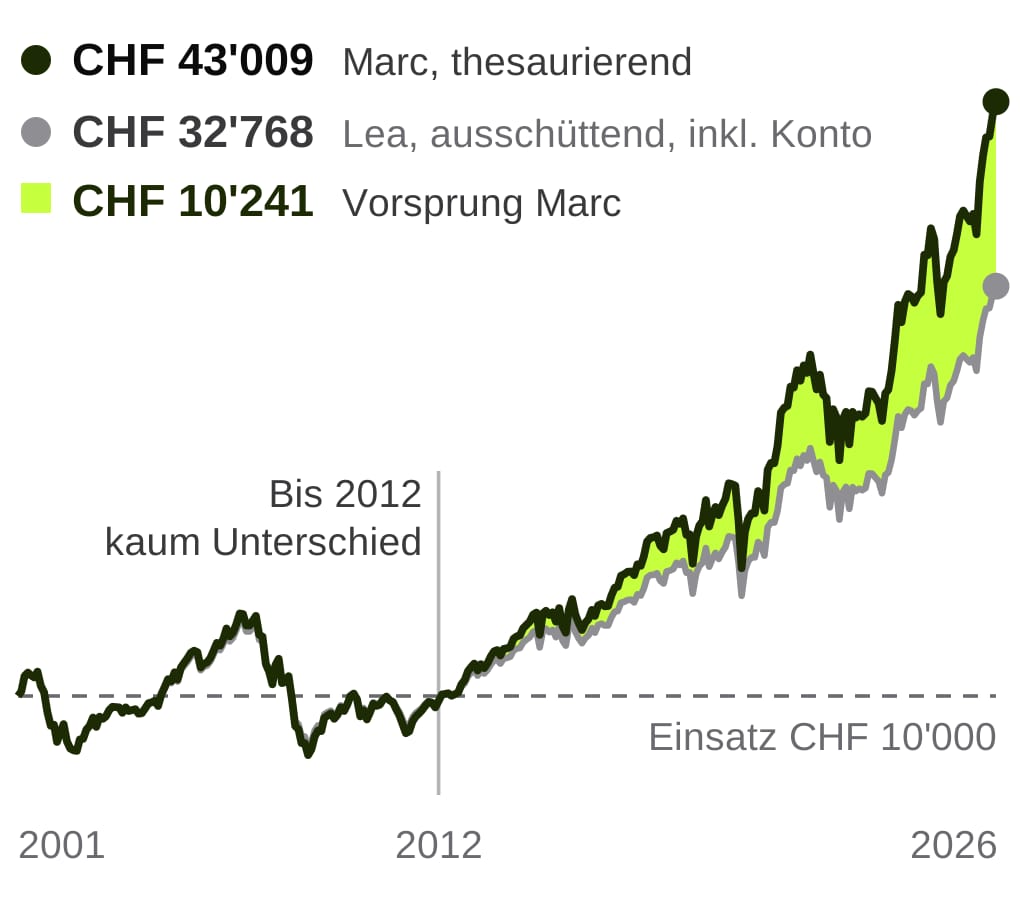
Bis 2012 sah man davon fast nichts
Bis Mitte 2012 lagen Lea und Marc fast gleichauf. Der MSCI World stand in Franken tiefer als 2001. Zwei Crashs und der starke Franken hatten die Gewinne aufgezehrt, der Dollar fiel in dieser Zeit von 1,61 auf 0,96 Franken.
Die Aktien, die Marcs ETF mit den Dividenden nachkaufte, verdienten also nichts. In den Crashs lag sogar Lea vorne, weil ihr Geld auf dem Konto nicht mitfiel. Erst als die Kurse ab 2012 stiegen, zog Marc davon. Der Vorteil der Wiederanlage zeigt sich also erst über lange Zeit und nur, wenn die Kurse steigen.
Thesaurierend spart keine Steuern
Unsere Rechnung lässt Steuern weg. Mit Steuern wäre Marcs Vorsprung etwas kleiner, weil sein ETF mit der Zeit mehr Aktien hält und deshalb mehr Dividenden zu versteuern sind. Am Prinzip ändert das nichts.
Für Privatanleger in der Schweiz gilt: Kursgewinne sind steuerfrei, Dividenden sind Einkommen. Das gilt auch für Dividenden, die im ETF bleiben. Sie gelten als erhalten, sobald der ETF sie verbucht.
Marc versteuert also jedes Jahr Dividenden, die er nie auf seinem Konto sieht. Lea kann die Steuer aus ihren Ausschüttungen bezahlen. Marc bezahlt sie aus seinem Lohn oder seinem Ersparten. Ausrechnen musst du den Betrag nicht. Bei einer Schweizer Bank steht er im Steuerauszug.
Was du daraus machst
Für neue Käufe: Brauchst du die Dividenden nicht zum Leben, ist die thesaurierende Variante der einfachste Weg. Der ETF legt automatisch wieder an, ohne dass du dafür Courtage zahlst. Brauchst du regelmässiges Einkommen, etwa im Ruhestand, passt die ausschüttende.
Für einen bestehenden ausschüttenden ETF: Umtauschen lohnt sich meist nicht. Steuern sparst du keine, dafür zahlst du beim Verkauf und beim Kauf Courtage, Spread und Stempelsteuer. Leg die Dividenden stattdessen selbst wieder an. Weil jeder Kauf Gebühren kostet, am besten zusammen mit deiner nächsten Sparrate statt einzeln.
3-2-1-Merksatz
3. Beim MSCI World stammte in den letzten 25 Jahren knapp die Hälfte des Gewinns aus Dividenden.
2. Thesaurierend legt automatisch wieder an, spart aber keine Steuern. Und die Wiederanlage wirkt nur, wenn die Kurse steigen.
1. Schau nach, ob dein ETF ausschüttend ist und wie viel Dividendengeld auf deinem Konto liegt. Leg es an oder richte einen Sparplan dafür ein.
3. ETF-Wissen #2: Was in deinem ETF wirklich steckt
In Folge 1 ging es um den Laden: ETF an der Börse oder Indexfonds direkt beim Anbieter. Heute schauen wir in die Packung.
Zwei ETFs bilden denselben Aktienindex ab. Der eine kauft die Aktien des Index. Der andere kann ganz ohne diese Aktien auskommen. Trotzdem können beide fast dieselbe Rendite erzielen. Und manchmal liegt der zweite sogar vorne.
Wie geht das? Es hängt davon ab, wie ein ETF seinen Index nachbildet. Dafür gibt es drei Methoden.
1. Physisch: Der ETF kauft die Aktien
Stell dir einen Index wie ein Rezept vor. Der S&P 500 enthält rund 500 grosse US-Unternehmen. Will ein ETF diesen Index möglichst direkt nachbilden, kauft er die entsprechenden Aktien in derselben Gewichtung.
Das nennt sich volle Replikation. Der iShares Core S&P 500 macht es so.
Der Vorteil: Du kannst nachvollziehen, was im Fonds steckt. Der ETF hält tatsächlich die Aktien der Unternehmen, an denen du beteiligt sein möchtest.
Der Nachteil: Bei sehr breiten Indizes mit Tausenden Aktien kann es aufwendig und teuer werden, jede einzelne Aktie zu kaufen.
2. Optimiert: Der ETF wählt eine repräsentative Auswahl
Was machst du, wenn dein Rezept 8'000 Zutaten enthält? Du könntest versuchen, nur die wichtigsten zu verwenden, damit das Ergebnis möglichst ähnlich schmeckt.
Genau das macht ein ETF mit optimierter Replikation. Er kauft nicht zwingend jede Aktie des Index, sondern eine Auswahl, die dessen Entwicklung möglichst genau nachbilden soll.
Ein Beispiel ist der SPDR MSCI ACWI IMI ETF. Der zugrunde liegende Index umfasst grosse, mittlere und kleine Unternehmen aus Industrie- und Schwellenländern. Der ETF kann einen Teil davon weglassen, ohne das Anlageziel aufzugeben.
Der Vorteil: Weniger Handelsaufwand und potenziell tiefere Kosten.
Der Nachteil: Die Auswahl kann sich etwas anders entwickeln als der gesamte Index. Der ETF kann deshalb zeitweise besser oder schlechter abschneiden.
3. Synthetisch: Der ETF tauscht Renditen
Jetzt wird es spannend. Ein ETF muss nicht einmal die Aktien des Index kaufen, um dessen Rendite abzubilden.
Ein synthetischer ETF hält einen Wertschriftenkorb und schliesst zusätzlich einen Vertrag mit einer Bank ab, einen sogenannten Swap. Vereinfacht gesagt: Die Bank liefert dem ETF die vereinbarte Rendite des Index. Im Gegenzug erhält sie die Rendite des Wertschriftenkorbs, gegebenenfalls zuzüglich oder abzüglich vereinbarter Zahlungen.
So kann der ETF die Entwicklung des Index abbilden, ohne dessen Aktien direkt zu besitzen.
Der Vorteil: Diese Konstruktion kann effizient sein und in bestimmten Fällen steuerliche Vorteile bringen.
Der Nachteil: Der ETF ist zusätzlich auf die Vertragserfüllung der Bank angewiesen.
Was passiert, wenn die Bank ausfällt?
Das nennt sich Gegenparteirisiko. Fällt die Bank aus, kann dem ETF ein finanzieller Verlust entstehen. Bei UCITS-Fonds (Fonds nach europäischem Recht) ist das Gegenparteirisiko aus solchen OTC-Derivategeschäften gegenüber einem Kreditinstitut grundsätzlich auf 10 Prozent des Fondsvermögens begrenzt. Das bedeutet aber nicht, dass du im schlimmsten Fall höchstens 10 Prozent verlieren kannst.
Warum nicht? Der Wert des Wertschriftenkorbs kann ebenfalls fallen. Auch Sicherheiten können Verluste nicht unter allen Umständen vollständig verhindern. Die 10-Prozent-Grenze begrenzt also ein bestimmtes Risiko. Sie garantiert weder den Wert deiner Anlage noch schützt sie dich vor Verlusten am Aktienmarkt.
Warum liegt ein Swap-ETF manchmal vorne?
Ein konkretes Beispiel ist der S&P 500.
Ein ETF mit Domizil Irland, der US-Aktien physisch hält, trägt in der Regel US-Quellensteuer auf Dividenden. Bei bestimmten synthetischen ETFs können Index-Swaps diese Belastung vermeiden oder reduzieren. Das kann die Rendite verbessern.
In einem historischen Vergleich von 2016 bis 2025 lag der synthetische Invesco S&P 500 rund 0,2 Prozentpunkte pro Jahr vor dem physischen iShares Core S&P 500.
Was bedeutet ein Unterschied von 0,2 Prozentpunkten? Bei CHF 10'000 entspricht das im ersten Jahr ungefähr CHF 20. Über längere Zeit können sich kleine Renditeunterschiede summieren. Der Unterschied ist aber nicht garantiert und kann künftig grösser, kleiner oder negativ sein.
Der Steuervorteil ist zudem nicht bei jedem Index und jedem ETF gleich. Entscheidend sind die konkrete Fondsstruktur, die Kosten und die tatsächliche Abweichung vom Index.
Und physisch bedeutet nicht automatisch risikofrei
Auch physische ETFs können zusätzliche Risiken eingehen. Manche verleihen beispielsweise Aktien an andere Marktteilnehmer und erhalten dafür eine Gebühr. Diese sogenannte Wertpapierleihe kann zusätzliche Erträge bringen, schafft aber ebenfalls Gegenparteirisiken. Ob und in welchem Umfang ein ETF Aktien verleiht, steht in seinen Fondsdokumenten.
💡 Was du daraus mitnehmen solltest
Für dich als Anleger ist die Replikationsmethode allein noch kein Qualitätsurteil.
Physisch: Der ETF hält die Aktien des Index direkt.
Optimiert: Er hält eine Auswahl, die den Index möglichst genau abbilden soll.
Synthetisch: Er nutzt einen Vertrag mit einer Bank, um die Indexrendite zu erhalten.
Alle drei Methoden können sinnvoll sein. Entscheidend ist, was am Ende für dich herauskommt: Wie stark weicht die Rendite des ETF von jener seines Index ab? Und welche Kosten und Risiken gehst du dafür ein?
Genau das schauen wir uns in der nächsten Folge an: die Tracking Difference.
3-2-1-Merksatz
3. Ein ETF kann seinen Index auf drei Arten nachbauen: alle Aktien kaufen, nur die wichtigsten kaufen oder die Rendite bei einer Bank einkaufen.
2. Synthetisch ist nicht automatisch riskanter. Das Risiko gegenüber der Bank ist auf 10 Prozent begrenzt, und beim S&P 500 bringt der Swap sogar einen Steuervorteil.
1. Schau im Factsheet deines ETFs unter «Replikationsmethode» und «Wertpapierleihe» nach. Dann weisst du, was in deiner Packung steckt.
2Tipps
1. Wie gut ist deine Säule 3a wirklich?
Die meisten wählen ihre 3a einmal und schauen nie wieder hin. Dabei unterscheiden sich die Kosten der Anbieter stark. Und anders als die Rendite sind Kosten sicher: Du zahlst sie jedes Jahr.
In fünf Minuten weisst du, wo du stehst
Evaluno hat einen kostenlosen 3a-Check gebaut, ohne Registrierung. Du wählst deinen Anbieter und dein Produkt. Das Tool zeigt dir die laufenden Kosten und die bisherige Rendite und stellt dich den zehn besten Produkten mit ähnlichem Aktienanteil gegenüber. Zum 3a-Check
So liest du das Ergebnis
Zuerst die Kosten, dann die Rendite. Kosten wiederholen sich jedes Jahr, eine gute Vergangenheit nicht.
Konto oder Wertschriften hängt davon ab, wann du das Geld brauchst. Brauchst du es in wenigen Jahren, ist das Konto richtig. Hast du zehn Jahre und mehr, lohnen sich Wertschriften. Dazwischen passt eine Strategie mit wenig Aktien.
Wechseln geht. Du kannst dein 3a-Guthaben zu einem anderen Anbieter übertragen.
Der Tipp
Mach diese Woche den 3a-Check. Liegt dein Produkt bei den Kosten deutlich über vergleichbaren Angeboten, frag deinen Anbieter, warum. Oder plane den Wechsel, bevor du die nächste Einzahlung machst.
2. Life Hacks: Wie viele 3a-Konten brauchst du?
Wir haben 40 Life Hacks entwickelt. Du kannst sie als Liste durchgehen oder wie bei Tinder wischen, nur heisst es bei uns «später» oder «erledigt».
Heute nehmen wir Life Hack #11 unter die Lupe: Säule 3a voll einzahlen. Und die Frage, die danach kommt: auf wie viele Konten?
Warum mehr als eines
Ein 3a-Konto kannst du nur ganz beziehen. Und je mehr du im selben Jahr beziehst, desto höher der Steuersatz. Mit mehreren Konten verteilst du den Bezug auf mehrere Jahre und zahlst weniger Steuern. Mehr als fünf Konten brauchst du in der Regel nicht.
Nicht nacheinander auffüllen
Die bekannte Faustregel lautet: ein neues Konto ab CHF 50'000. Viele füllen deshalb zuerst ein Konto bis CHF 50'000 und eröffnen dann das nächste.
Bei einem 3a-Konto mit Zins geht das auf. Das Geld wächst kaum und bleibt ungefähr bei CHF 50'000 (gerechnet beim aktuellem Zinsniveau).
Bei Wertschriften nicht. Dort wächst das erste Konto weiter, auch wenn du nichts mehr einzahlst. Aus CHF 50'000 mit 35 werden bis 65 bei 5 Prozent Rendite pro Jahr rund CHF 216'000. Aufteilen kannst du das Konto nicht mehr.
Wenn du in Wertschriften anlegst und noch viele Jahre einzahlst, starte deshalb gleich mit zwei oder drei Konten und zahl abwechselnd ein.
Der Tipp
Eröffne vor deiner nächsten 3a-Einzahlung ein zweites Konto und zahl ab jetzt abwechselnd ein.
1Idee
Live-Podcast im Kino mit Popcorn: Bitcoin wird volljährig
Am 31. Oktober 2008 erschien das Bitcoin-Whitepaper. Ende Monat wird Bitcoin 18. Und wie bei jedem Teenager fragen sich alle: Wird aus dem noch etwas Ernsthaftes?
Die Profis tasten sich heran. Seit es Bitcoin-ETFs gibt, kaufen Vermögensverwalter und Fonds mit, und immer mehr Banken bieten Bitcoin an. In ihre Anlagestrategien haben die meisten es aber noch nicht aufgenommen. Wann ändert sich das? Und kommen irgendwann auch die Pensionskassen?
Gleichzeitig ist Bitcoin in Dollar rund ein Viertel weniger wert als vor einem Jahr. Ist der Boden erreicht? Und was sind die hohen Kursprognosen wert?
Darüber diskutiert Rino Borini, Host von House of Satoshi Podcast, live mit drei Gästen, die es wissen müssen:
Niko Jilch, einer der grössten Bitcoin-Podcaster Europas
Serge Kaulitz, Leiter Digital Asset Services, Luzerner Kantonalbank
Adrian Fritz, Chief Investment Strategist, 21Shares
Mittwoch, 28. Oktober, 18 Uhr, Kino Koni in Zürich. Danach Apéro mit Pizza. Tickets CHF 35, die Plätze sind beschränkt.
Jetzt anmelden