Säule 3a 2027, ETF oder Indexfonds und 40 Money Life Hacks
Ab 2027 darfst du mehr ins 3a einzahlen, rund CHF 20 pro Tag. Dazu: warum Warten eine Wette ist und wie du den nächsten Bitcoin-Rückgang durchhältst.
Ciao
Unsere Themen: Dein 3a-Maximum für 2027 sind rund CHF 20 pro Tag. Dazu: warum Warten auch eine Wette ist und wie du bei Bitcoin den nächsten Rückgang durchhältst. Dazu 40 Wege, wie du mehr von deinem Geld behältst, unsere Money Life Hacks.
Viel Spass!
Übrigens: Wenn du jemanden kennst, der sein Geld ebenfalls besser verstehen will. Leite diese Email weiter. Danke :-)
3Dinge
1. Was sind dir CHF 20 heute wert?
2027 steigt der maximale 3a-Beitrag auf CHF 7'373. Für Angestellte mit Pensionskasse sind das CHF 115 mehr als heute. Selbständige ohne Pensionskasse können neu maximal CHF 36'864 einzahlen, statt bisher CHF 36'288.
Eine kleine Erhöhung, über die man schnell hinwegliest. Aber rechnen wir die Zahl einmal anders:
CHF 7'373 pro Jahr —> CHF 614 pro Monat —> knapp CHF 20 pro Tag.
Und plötzlich wird die Zahl greifbarer. Denn CHF 20 heute fühlen sich anders an als CHF 20 in zehn Jahren. Heute sind es vielleicht ein Kaffee, ein Snack, ein spontaner Einkauf oder etwas beim Take-away. Oft entscheiden wir in Sekunden, ob wir CHF 5, 10 oder 20 ausgeben.
Für die Zukunft sparen?
Da werden wir plötzlich vorsichtiger. Ein Grund dafür ist der Present Bias. Unser Gehirn gewichtet Dinge, die wir heute bekommen, stärker als Dinge, von denen wir erst später profitieren. CHF 20 heute fühlen sich real an. CHF 20 für unser zukünftiges Ich sind abstrakter.
Die Frage muss deshalb nicht sein: «Kann ich CHF 7'373 für meine Vorsorge zurücklegen?» Sondern: «Welche CHF 20 gebe ich heute aus, die mir morgen vielleicht weniger wichtig sind?»
Du musst natürlich nicht auf jeden Kaffee verzichten. Aber ein Blick auf die vielen kleinen Ausgaben kann sich lohnen.
Denn Vorsorge funktioniert oft besser, wenn sie nicht als grosser Jahresbetrag gedacht wird, sondern als kleine, automatische Gewohnheit. Rund CHF 614 pro Monat auf die Seite legen und automatisieren.
Und wenn du den Maximalbetrag nicht schaffst? Auch gut. Du musst nicht den Vollbetrag einzahlen, damit Vorsorge sinnvoll ist. Jeder Betrag, den du regelmässig für deine Zukunft investierst, ist besser als gar keiner.
Noch etwas: Hast du die CHF 7'373 bereits Anfang Jahr zur Verfügung, gibt es einen guten Grund, die Säule 3a möglichst früh einzuzahlen. Warum, zeigen wir dir in der nächsten Geschichte.
3-2-1-Merksatz
3: 2027 steigt der maximale 3a-Beitrag auf CHF 7'373.
2: Das sind rund CHF 614 im Monat oder knapp CHF 20 pro Tag.
1: Kleine, automatische Entscheidungen sind oft einfacher als ein grosser Vorsorgeentscheid einmal im Jahr.
2. Was ist besser: CHF 12'000 heute oder CHF 1'000 jeden Monat?
Stell dir vor, auf deinem Konto liegen CHF 12'000. Bonus, Erbe oder einfach Geld, das sich angesammelt hat. Du brauchst es nicht und willst das Geld langfristig investieren. Was machst du?
A: Alles heute investieren.
B: Jeden Monat CHF 1'000 investieren.
A nennt man Einmalanlage oder Lump Sum: Du investierst das ganze Geld sofort.
B nennt sich Cost Averaging: Du verteilst den Einstieg über mehrere Monate. Du kaufst also mehr ETF-Anteile, wenn die Kurse tief sind, und weniger, wenn sie hoch sind. Am Ende zählt dein durchschnittlicher Kaufpreis.
B fühlt sich zunächst vernünftiger an. Wenn die Börse nächste Woche abstürzt, ist schliesslich erst ein kleiner Teil deines Geldes investiert.
Was passiert, wenn du wartest?
Die Forschung ist ziemlich eindeutig:
Vanguard hat genau diese Frage untersucht: sofort investieren oder den Betrag über drei Monate verteilen? In rund 68 von 100 Fällen war die Einmalanlage nach einem Jahr mehr wert.
Andere Untersuchungen kommen zu einem ähnlichen Ergebnis: Auch wenn der Einstieg über ein ganzes Jahr verteilt wird, lag die Einmalanlage historisch in etwa zwei von drei Fällen vorne.
Der Grund ist simpel: Während du wartest, arbeitet ein Teil deines Geldes nicht für dich. Steigen die Märkte, bist du mit diesem Geld nicht dabei.
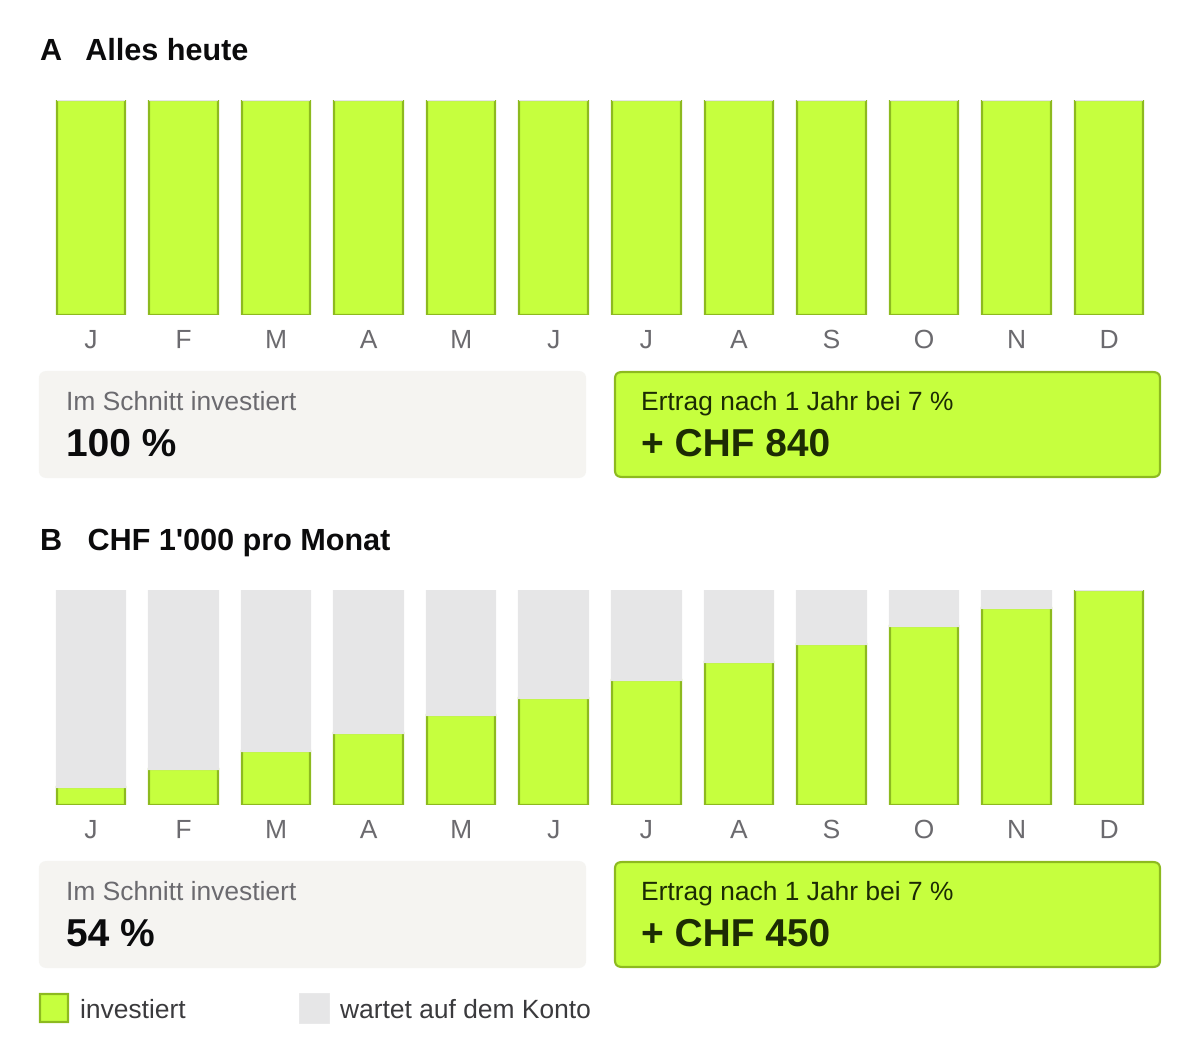
Warten ist auch eine Wette
Wer die CHF 12'000 nicht sofort investiert, entscheidet sich bewusst dafür, vorerst nicht im Markt zu sein.
Vielleicht fällt die Börse tatsächlich. Dann war das Warten eine gute Entscheidung. Vielleicht steigt sie aber weiter. Dann hast du Rendite verpasst.
Auch Nichtstun ist eine Entscheidung. Gemäss einer repräsentativen Studie von Vontobel und Fehr Advice schieben 62% der Anleger ihre Investitionsentscheidung immer wieder auf.
Trotzdem kann Cost Averaging sinnvoll sein
Nicht jeder kann einen grösseren Betrag einfach auf einmal investieren. Und dann ist diese Strategie ideal. Und wenn du dich mit einer Einmalanlage so unwohl fühlst, dass du beim ersten Kursrückgang wieder verkaufst, kann ein gestaffelter Einstieg die bessere Lösung sein.
Wenn du also staffelst, dann mit einem klaren Plan: Kaufdaten festlegen und nicht ständig neu überlegen.
3-2-1-Merksatz
3. Geld, das bereits vorhanden ist, kann sofort für dich arbeiten.
2. Historisch lag die Einmalanlage meistens vorne. Cost Averaging kann trotzdem helfen, mit Kursschwankungen klarzukommen.
1. Wenn du staffelst, dann mit Plan (wöchentlich, monatlich) und mit einem fixen Betrag, eben Sparplan.
3. ETF Wissens #1: ETF versus Indexfonds
Schau in deine Säule 3a bei einem digitalen Anbieter wie Descartes, Finpension oder VIAC. Dort findest du keine ETFs, sondern Indexfonds. Dabei gelten ETFs als die günstigste Art, in einen Index zu investieren. Warum also nicht?
Die Antwort hat mit dem Unterschied zwischen den beiden zu tun.
Beide bilden einen Index ab. Ein ETF auf den MSCI World und ein Indexfonds auf den MSCI World halten im Kern dieselben rund 1'250 Firmen in denselben Gewichten. Beide sind rechtlich Fonds. Der Inhalt ist gleich.
Der Unterschied ist, wo du einkaufst.
Marktstand oder Fabrikverkauf
Einen ETF kaufst du an der Börse und der Preis ändert sich laufend. Du siehst ihn vor dem Kauf und kannst mit einer Limite festlegen, was du höchstens zahlst.
Einen Indexfonds kaufst du direkt beim Hersteller. Deine Bank gibt den Auftrag an die Fondsgesellschaft, und die gibt neue Anteile aus. Gerechnet wird einmal pro Tag. Der Preis basiert auf dem Nettoinventarwert (NAV) am Tagesende.
Doch es gibt Unterschiede in Kosten und Dividenden.
Wo der ETF vorne liegt
Du siehst den Preis zu Börsenzeiten. Bei grossen Beträgen oder unruhigen Märkten ist das mehr als ein nur Detail.
Die Auswahl ist riesig, und die günstigen Produkte bekommst du auch. Ein ETF kostet an der Börse für alle dasselbe. Ob du CHF 500 oder CHF 5 Millionen anlegst, die Verwaltungsgebühren sind gleich.
Du kannst ihn bei fast jeder Bank und jedem Broker kaufen. Beim Indexfonds bist du auf das angewiesen, was deine Bank anbietet.
Wo der Indexfonds vorne liegt
Keine Stempelsteuer bei Indexfonds mit Domizil Schweiz. Kaufst du über eine Schweizer Bank einen Schweizer ETF, zahlst du 0,075 Prozent Stempelsteuer, bei einem ausländischen ETF 0,15 Prozent. Beim Verkauf nochmals. Kaufst du für CHF 10'000 einen ausländischen ETF, fallen CHF 15 Stempelsteuer an. Wer jeden Monat nachkauft, zahlt das jeden Monat. Die Ausgabe von Anteilen eines Indexfonds ist davon befreit, die Rückgabe ebenso.
Kein Spread. An der Börse liegt zwischen Kauf- und Verkaufspreis immer eine kleine Lücke. Die fällt beim Indexfonds weg. Dafür verlangen Anbieter oft eine Ausgabe- oder Rücknahmekommission. Hinschauen lohnt sich.
Bei der Quellensteuer kann der Indexfonds besser sein. Fast jedes Land zieht auf Dividenden eine Quellensteuer ab. Bei den meisten ETFs, die Schweizer kaufen, liegt der Fonds in Irland. Dort bleiben von den US-Dividenden 15 Prozent hängen, die du nicht zurückholen kannst. Manche Schweizer Indexfonds, vor allem in der Säule 3a, sind so aufgesetzt, dass sie mehr davon zurückholen. Das ist Geld, das im Fonds bleibt und weiterarbeitet.
Der Haken am günstigen Indexfonds
Die wirklich günstigen Indexfonds gibt es oft nur für Grossanleger. Viele Fonds haben mehrere Anteilsklassen mit demselben Inhalt, aber unterschiedlichen Kosten. Die günstigste Klasse ist für Pensionskassen und andere Institutionelle reserviert. Als Privatanleger bekommst du über die Bank oft eine teurere Klasse, manchmal mit Ausgabekommission.
Beim ETF gibt es diese Zweiklassengesellschaft nicht. Und hier liegt die Antwort auf die Frage vom Anfang. Eine 3a-Stiftung ist selbst ein Grossanleger. Sie kommt an die günstigen Klassen. Dazu spart sie bei Schweizer Fonds die Stempelsteuer, bei jeder einzelnen Einzahlung. Für die digitalen Anbieter ist der Indexfonds deshalb oft schlicht das günstigere Produkt.
Für dich im eigenen Depot ist es meistens der ETF.
| ETF oder Indexfonds? Beide bilden einen Index ab. | |
| ETF börsengehandelter Fonds | Indexfonds klassischer Fonds |
| Wo gehandelt | |
| An der Börse, laufend während der Handelszeiten | Nicht an der Börse. Einmal pro Tag zum Tagespreis (Inventarwert) |
| Gekauft über | |
| Bank oder Online-Broker | Bank oder direkt bei der Fondsgesellschaft |
| Kaufpreis | |
| Live sichtbar, mit Limite steuerbar | Sichtbar ist der letzte Tagespreis. Abgerechnet wird zum nächsten |
| Kosten pro Kauf | |
| Courtage und Geld-Brief-Spanne | Je nach Anbieter Ausgabe- oder Rücknahmekommission |
| Stempelsteuer pro Kauf | |
| 0,075 % bei Schweizer ETF, 0,15 % bei ausländischen | Keine bei Schweizer Fonds, 0,15 % bei ausländischen |
| Passt eher, wenn du … | |
| Zeitpunkt und Preis selbst bestimmen willst | einfach über deine Bank kaufen und liegen lassen willst |
| Vereinfachte Übersicht. Beide haben zusätzlich laufende Verwaltungskosten. Stempelsteuer fällt an, wenn eine Schweizer Bank oder ein Schweizer Broker beteiligt ist. Beim Verkauf eines ETF fällt sie nochmals an, bei der Rückgabe von Fondsanteilen nicht. Quelle: ESTV, Eidgenössische Stempelabgaben (Stand 1.1.2024). |
Entscheidend ist nicht die Verpackung
Wichtig sind die Gesamtkosten über die ganze Haltedauer: was du beim Kauf zahlst, inklusive Stempelsteuer, was der Fonds jedes Jahr kostet, was beim Verkauf anfällt und wie viel Dividende unterwegs an die Quellensteuer verloren geht. Fachleute nennen das Total Cost of Ownership. Zwei Fonds auf denselben Index können da weit auseinanderliegen. Mehr dazu in einer späteren Folge.
3-2-1-Merksatz
3. ETF und Indexfonds haben denselben Inhalt. Der Unterschied ist, ob du an der Börse kaufst oder direkt beim Fonds.
2. Der ETF gibt dir Preiskontrolle und dieselben tiefen Kosten wie Grossanlegern. Der Schweizer Indexfonds spart Stempelsteuer und kann bei der Quellensteuer effizienter sein.
1. Für Private ist der ETF meist die einfachere Wahl: börsentäglich handelbar und die grossen Aktienmärkte gibt es ab 0,03 Prozent Verwaltungsgebühr pro Jahr.
2Tipps
1. Money Life Hacks #1
Ihr habt uns gefragt, welche Themen ihr wollt. Eine grosse Mehrheit wünschte sich Money Life Hacks.
Euer Wunsch ist uns Befehl. Wir haben 40 Life Hacks entwickelt: von kleinen Dingen mit wenig Aufwand bis zu Hacks mit richtig grossem finanziellen Impact.
Du kannst sie als einfache Liste durchgehen oder, ganz Tinder-like, nach links und rechts wischen. Nur geht es bei uns nicht um «Like» oder «Dislike», sondern um «später» oder «erledigt».
Einige davon vertiefen wir redaktionell. Zum Beispiel Life Hack #21: Lohn neu verhandeln.
3 Fehler bei der Lohnverhandlung
1. «Ich brauche mehr Geld.»
Das ist dein Problem, nicht das des Arbeitgebers. Besser: Kenne deinen Marktwert. Vergleiche ähnliche Positionen und berücksichtige Erfahrung, Funktion, Branche und Region. Dann weisst du, was realistisch ist.
2. «Ich habe viel mehr zu tun als früher.»
Mehr Arbeit allein ist noch kein starkes Argument. Besser: Zeige deinen konkreten Beitrag: Was leistest du heute, das du vor einem Jahr noch nicht geleistet hast? Welche Verantwortung hast du übernommen? Welche Ergebnisse erzielt? Und welchen Beitrag leistet das zum Geschäft?
3. «Keine Lohnerhöhung? Dann gibt es nichts mehr zu verhandeln.»
Doch. Wenn beim Fixlohn wenig Spielraum besteht, kannst du über andere Dinge verhandeln: Bonus, zusätzliche Ferientage, Weiterbildung, Titel, mehr Verantwortung oder einen verbindlichen Termin für die nächste Lohnüberprüfung.
Der Tipp
Die beste Lohnverhandlung beginnt lange vor dem Gespräch: Führe über das Jahr eine Liste mit deinen Erfolgen. Wenn das Mitarbeitergespräch kommt, musst du nicht überlegen, was du eigentlich geleistet hast.
Noch mehr Life Hacks?
40 Money Life Hacks warten auf dich. Geh sie durch, speichere dir die interessanten für später und hake ab, was du bereits erledigt hast. 👉 Jetzt Money Life Hacks entdecken
2. Mach Prozente zu Franken
Bei Geld begegnen uns ständig Prozentzahlen. Banken, Broker, Versicherungen und Händler rechnen damit. Auch bei Hypotheken, Wechselkursen, Rabatten und Zinsen.
Das Problem: Prozentzahlen fühlen sich oft kleiner an, als sie tatsächlich sind. 1 % Kommission klingt nach wenig. Bei CHF 10'000 sind es CHF 100. Bei CHF 100'000 bereits CHF 1000.
Und es geht nicht nur um Gebühren. Du kaufst eine Aktie, einen ETF, Bitcoin oder Fremdwährungen? Dann kann neben der Kommission auch der Spread eine Rolle spielen: die Differenz zwischen dem Preis, zu dem du kaufen kannst, und dem Preis, zu dem du verkaufen kannst.
Du wechselst CHF 10'000 in Euro und bezahlst 1 % Aufschlag auf den Wechselkurs? CHF 100. Deine Hypothek beträgt CHF 500'000 und du bezahlst 0,2 Prozentpunkte mehr Zins? CHF 1'000 pro Jahr.
Darum lohnt sich eine einfache Gewohnheit: Wenn du eine Prozentzahl siehst, übersetze sie in Franken. Erst dann kannst du beurteilen, ob etwas teuer, günstig, relevant oder vernachlässigbar ist.
Und noch etwas: Nicht jede höhere Gebühr ist automatisch schlecht. Entscheidend ist, was du dafür bekommst. Aber du solltest wissen, was sie dich tatsächlich kostet.
Der Tipp
Mach aus Prozenten Franken. Bevor du eine Geldentscheidung triffst, rechne kurz aus, was die Prozentzahl für dich konkret bedeutet. Erst dann weisst du, ob 0,5 %, 1 % oder 10 % wirklich viel oder wenig sind.
1Idee
Bitcoin: Kommt jetzt die nächste Runde?
Bitcoin hat Anlegern in diesem Jahr einiges zugemutet. Nach dem Allzeithoch von rund USD 126'000 im Oktober 2025 ging es im ersten Halbjahr 2026 kräftig nach unten. Zeitweise fiel Bitcoin auf knapp unter USD 60'000. Vom Höchststand aus gerechnet: ein Rückgang von rund 52 Prozent.
Dann drehte der Markt. Das dritte Quartal war erstaunlich stark: Bitcoin legte rund 40 Prozent zu. Und plötzlich ist wieder Licht am Ende des Tunnels.
Die Wall Street wird optimistischer
Citi, Bernstein und TD Cowen, alles etablierte US-Finanzhäuser, sehen Bitcoin wieder deutlich höher. Citi hat sein 12-Monats-Ziel Anfang Oktober von USD 82'000 auf USD 113'000 angehoben. Bernstein sieht Bitcoin bei USD 125'000 Ende 2026 und bei USD 150'000 Mitte 2027. TD Cowen erwartet für 2027 rund USD 133'000.
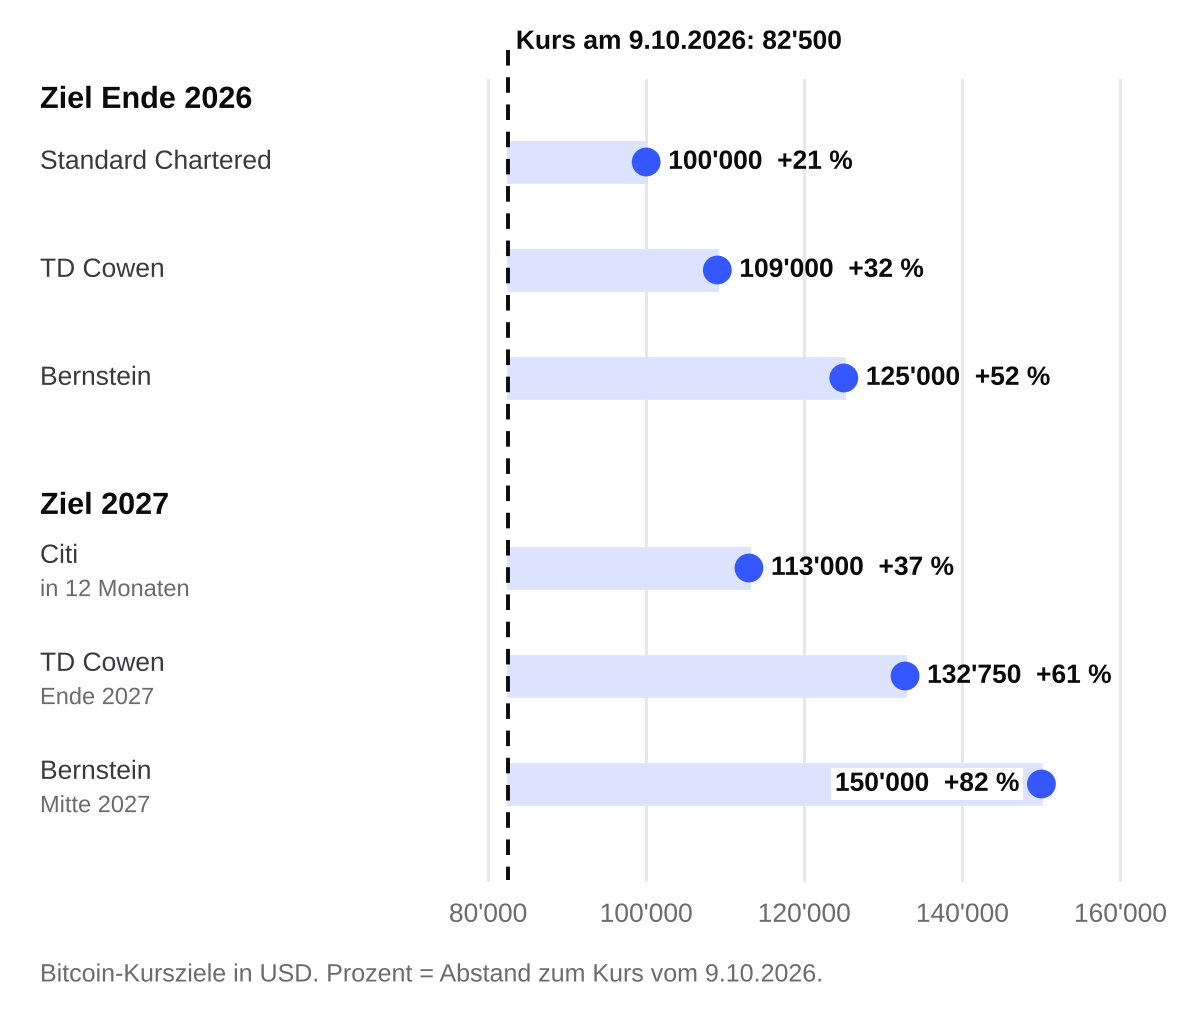
Das sind keine Prognosen von irgendwelchen Bitcoin-Influencern. Dahinter stehen grosse, etablierte Finanzhäuser mit jahrzehntelanger Erfahrung an den Kapitalmärkten. Natürlich können auch sie falsch liegen.
Aber die Botschaft ist klar: Nach dem heftigen Rückgang sehen einige der grossen Häuser deutlich mehr Potenzial als noch vor wenigen Monaten.
Was heisst das für dich als Anleger?
Die erste Frage ist natürlich: Wie viel Bitcoin gehört überhaupt ins eigene Portfolio?
Wissenschaftliche Untersuchungen zur Portfoliooptimierung kommen immer wieder zum Ergebnis, dass bereits eine kleine Bitcoin-Beimischung die Rendite-Risiko-Eigenschaften eines klassischen Portfolios verbessern kann. Häufig werden dabei Grössenordnungen von 3 bis 5 Prozent untersucht.
Das Problem liegt deshalb weniger beim Einstieg. Das Problem ist das Durchhalten. Denn Bitcoin kann nicht nur 20 oder 30 Prozent fallen. Bitcoin hat seit 2011 bereits mehrfach mehr als die Hälfte seines Wertes verloren. In einigen früheren Phasen waren es sogar über 90 Prozent.
Und genau hier wird es für Anleger schwierig. Du kannst langfristig von Bitcoin überzeugt sein. Aber wenn aus CHF 20'000 plötzlich CHF 10'000 werden, fühlt sich die Theorie plötzlich ganz anders an.
Das Problem ist nicht Bitcoin. Es ist der Umgang mit dem Rückgang.
Wer bei einem starken Kursrückgang verkauft, macht aus einem Buchverlust einen echten Verlust. Und wer einfach durchhält, braucht viel Geduld. Denn die Mathematik zeigt, wie wichtig die Höhe des Rückgangs ist:
Minus 50 Prozent brauchen +100 Prozent, um wieder auf null zu kommen.
Minus 75 Prozent brauchen sogar +300 Prozent.
Genau an diesem Problem hat House of Satoshi gearbeitet (3-2-1 ist ein Produkt von House of Satoshi. House of Satoshi ist an den Gebühren beteiligt).
Bitcoin, aber nicht die ganze Achterbahn
Das Anlegerproblem: Ich möchte an Bitcoin teilhaben. Aber ich möchte bei einem längeren Kursrückgang nicht die ganze Abwärtsbewegung mitmachen. Zudem möchte ich kein eigenes Wallet, ich möchte Bitcoin bequem über die Bank kaufen.
Das Ergebnis ist BTCAI, das Bitcoin AI Strategy Exchange Traded Product (ETP). Seit dem 6. Oktober 2026 ist BTCAI an der Schweizer Börse handelbar. Das Produkt kann die Bitcoin-Quote regelbasiert reduzieren, wenn die Modelle das Verhältnis von Renditepotenzial und Risiko als ungünstig einschätzt.
Hinter der Strategie steht Aisot Technologies, ein Spin-off der ETH Zürich. Dabei analysieren mehrere AI-Modelle Markt-, News- und Makrodaten und schätzen das zukünftige Renditepotenzial von Bitcoin sowie die Unsicherheit dieser Einschätzung.
Daraus entsteht ein Signal für die Gewichtung zwischen Bitcoin und Cash. Bis zu 80 Prozent können dann in Cash gehalten werden. Das reduziert das Risiko. Einmal pro Monat wird regelbasiert angepasst. Kein Bauchgefühl. Kein menschliches Market Timing.
Das Ziel: ein Airbag, kein Turbo
In den historischen Simulation von Juli 2021 bis Juli 2026 fiel BTCAI im schlimmsten Moment um 41,8 Prozent, Bitcoin dagegen um 76,7 Prozent. In dieser Zeitphase konnte diese Strategie Bitcoin um +103.4% outperformen.
BTCAI soll nicht versuchen, Bitcoin ständig zu schlagen. Die Strategie soll vor allem dann einen Unterschied machen, wenn es unangenehm wird. Im Aufwärtstrend ist die Strategie in Bitcoin investiert. Wird das Marktumfeld schwächer, kann sie die Bitcoin-Quote reduzieren und Cash aufbauen.
Für wen ist das interessant?
Zum Beispiel für Anleger, die sagen: «Ich glaube an Bitcoin. Aber ich weiss nicht, ob ich einen Rückgang von 50 oder 60 Prozent einfach aussitzen würde.»
Oder für jemanden, der bereits Bitcoin besitzt und seine Strategie ergänzen möchte. Steigt Bitcoin weiter, partizipiert dein direkter Bitcoin-Bestand vollständig. Kommt dagegen eine längere Korrektur, kann BTCAI seine Bitcoin-Quote reduzieren und einen Teil des Kapitals in Cash halten.
Die Idee
Alle Infos zu BTCAIVielleicht ist deshalb gar nicht die wichtigste Frage, ob Bitcoin Ende 2026 bei USD 100'000, 125'000 oder noch höher steht.
Die wichtigere Frage lautet: Welche Bitcoin-Strategie kannst du auch dann noch durchhalten, wenn der nächste Rückgang kommt?
Dieser Beitrag stellt Werbung im Sinne von Art. 68 FIDLEG dar und dient ausschliesslich Informationszwecken. Er stellt weder ein Angebot noch eine Aufforderung zum Kauf oder zur Zeichnung von Finanzinstrumenten dar und ist weder Anlageberatung noch Research. Bitcoin-Investments sind mit erheblichen Risiken bis zum Totalverlust verbunden; simulierte oder vergangene Wertentwicklung ist kein Indikator für zukünftige Ergebnisse.