3-2-1 Geld - Was du bei 3a, Steuern und Krankenkasse noch erledigen kannst
Bis Ende Jahr: 3a auffüllen, 3a-Lücke nachzahlen, Krankenkasse wechseln. Plus: Pokémon-Karten, Autoversicherung und Mini Futures einfach erklärt.
3Dinge
1. Pokémon wird 30. Warum Erwachsene Millionen für Karton zahlen
Pokémon ist 30 geworden. Am 27. Februar 1996 erschienen in Japan die ersten Spiele für den Game Boy, im Herbst folgten die Sammelkarten. Wer Ende der 90er zur Schule ging, hat getauscht, gezockt, gestritten. Vielleicht steht die Schachtel noch im Estrich.
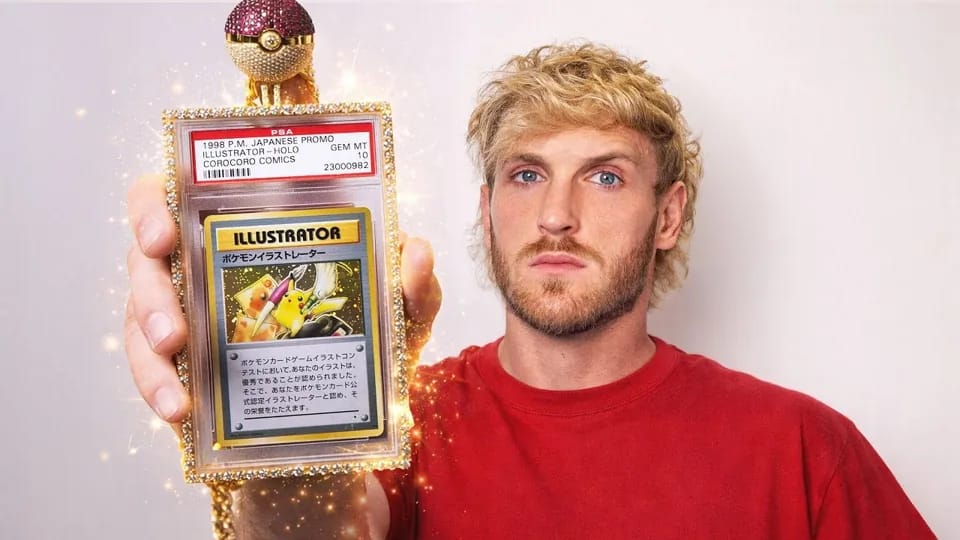
Reinschauen kann sich lohnen. Im Februar hat Youtuber und Wrestler Logan Paul eine Pokémon-Karte versteigert, für 16,5 Millionen Dollar. Keine Sammelkarte wurde je an einer Auktion teurer verkauft. Die Karte heisst Pikachu Illustrator. Im Laden gab es sie nie: Ein japanisches Comic-Magazin verteilte sie 1997 und 1998 als Preis bei Zeichenwettbewerben, 39 Stück.
Pokémon in Zahlen
85 Milliarden: So viele Pokémon-Karten wurden seit 1996 gedruckt, in 16 Sprachen, verkauft in über 90 Ländern.
Jede neunte: Mehr als jede neunte Karte aller Zeiten wurde im letzten Geschäftsjahr gedruckt.
19 Prozent: So viele erwachsene Amerikaner kauften 2025 innert sechs Monaten Pokémon-Karten für sich selbst. Nur ein Viertel davon spielt.
3,3 Milliarden Dollar: Rekordumsatz der Pokémon Company im Geschäftsjahr bis Februar 2026, ein Plus von 29 Prozent.
16,1 Millionen: So viele Pokémon-Karten liessen Sammler 2025 prüfen. Baseball, Football und Basketball kamen zusammen auf 8.7 Millionen.
84'000: So oft hat PSA allein das «limitierte» Van-Gogh-Pikachu geprüft, Stand Juli 2025.
Warum kaufen Erwachsene Kinderkarten?
Die wenigsten spielen. Dahinter stecken drei Motive. Nostalgie: Die Kinder von damals haben heute Geld und kaufen sich ein Stück Kindheit zurück. Der Kick: Ein Päckli ist ein Rubbellos, man weiss nie, was drin ist. Ein 17-Jähriger erzählte dem US-Sender NBC, er habe 1'000 Dollar für Päckli ausgegeben. Wiederverkaufswert der Karten: 60 Dollar. Und die Hoffnung: Rekordpreise machen aus Karton eine Anlage.
In Zürich lebt Thomas Kovacs unter anderem von diesem Markt. Viele kennen ihn als den bekannten Influencer «Sparkojote». Er führt unter anderem den Sammelkarten-Laden AMAZINGTOYS. An der Anlegermesse Invest in Stuttgart nannte er diesen Sommer drei Treiber:
Knappheit: Von den begehrten Karten gibt es nur wenige Exemplare.
Nostalgie: Eine Generation, die mit Pokémon aufgewachsen ist, hat heute Geld.
Prüfsiegel: Firmen wie PSA bewerten Karten einheitlich, das macht sie weltweit handelbar.
Er hat recht. Nur hat jeder Treiber einen Haken.
Knappheit: aber welche?
Die teuersten Karten waren nie zu kaufen, nur zu gewinnen. Beim ersten offiziellen Turnier 1997 gab es von jeder Trophäen-Karte vier Stück. Neue Karten dagegen druckt der Hersteller, solange die Nachfrage stimmt, zuletzt rund 10 Milliarden pro Jahr. Als Anfang 2025 ein begehrtes Set ausverkauft war und auf Wiederverkaufsseiten das Doppelte kostete, kündigte die Pokémon Company innert Tagen Nachdrucke an. Bei neuen Karten ist der Hersteller die Notenbank.
Nostalgie: die Nachfrage
Selten allein reicht nicht. Die Zeichnung deines Göttikinds ist auch ein Unikat, trotzdem bietet niemand Millionen dafür. Pokémon hat die Nachfrage, mit über 85 Milliarden gedruckten Karten in über 90 Ländern. Aber Nachfrage aus Erinnerung hält nur so lange, wie sich jemand erinnert und kaufen will.
Prüfsiegel: der unterschätzte Faktor
Die US-Firma PSA prüft Karten auf Echtheit, bewertet den Zustand von 1 bis 10 und versiegelt sie in Plastik. Sechs Wochen nach Pauls Auktion kam ein anderes Exemplar derselben Karte unter den Hammer. Preis: 1,4 Millionen, ein Zwölftel. Pauls Karte trägt als einzige eine 10, die andere eine 9. Die Prüfung kostet allerdings rund 60 Dollar pro Karte und dauert Monate. Für eine Karte, die 30 Franken wert ist, rechnet sich das nie.
Und dein Estrich?
Das Muster gilt weit über Pokémon hinaus. Vom ersten Harry Potter druckte der Verlag 1997 nur 500 gebundene Exemplare. Ein bekritzeltes, für 50 Pence im Secondhandladen gekauft, brachte 15'000 Pfund, ein makelloses in derselben Auktion 69'000. Bei alten Uhren zählt neben dem Modell das Drumherum: Originalteile, Box, Papiere.
Bevor du also etwas weggibst, stell drei Fragen. Was genau ist es: Ausgabe, Variante, Zustand? Was wurde dafür tatsächlich bezahlt? Auf eBay zeigt der Filter «Verkaufte Artikel» echte Preise statt Wunschpreise. Und wer schätzt es seriös? Bei Uhren ein Uhrmacher oder ein Auktionshaus, bei Karten ein Fachgeschäft wie das von Kovacs, das Karten und ganze Sammlungen ankauft.
3-2-1-Merksatz
3: Selten ist nur, was niemand nachdrucken kann. «Limitiert» auf der Packung ist ein Versprechen, keine Garantie.
2: Zustand schlägt Alter. Eine Note Unterschied machte bei derselben Karte den zwölffachen Preis.
1: Bevor du etwas aus dem Estrich weggibst, prüf, was dafür wirklich bezahlt wurde, nicht was jemand verlangt.
2. 🚗 Deine Autoversicherung ist teurer geworden. Zahlst du zu viel dafür?
Zwanzig Jahre lang war die Autoversicherung eines der wenigen Dinge, die billiger wurden. Direktversicherer und Vergleichsportale drückten die Prämien, 2024 lagen sie gut ein Fünftel unter dem Niveau von 2004. Jetzt dreht der Wind: In fünf Jahren stiegen sie um 18,9 %, die allgemeine Teuerung nur um 7,3 %. Allein im letzten Jahr kamen 7,4 % dazu.
Schuld ist nicht dein Fahrstil, sondern dein Auto. Sensoren, Kameras, LED-Scheinwerfer: Dein Wagen baut vielleicht weniger Unfälle, aber jeder Parkrempler wird zur Elektronikreparatur. Ersatzteile kosten fast 20 % mehr als vor fünf Jahren.
Und die Versicherer rechnen mit deiner Trägheit. Über die Hälfte der Leute in der Schweiz hat die Autoversicherung noch nie gewechselt, ausser beim Autokauf.
Streich, was du doppelt zahlst
Die Insassenunfallversicherung ist der Klassiker. Wer in der Schweiz wohnt, ist über Krankenkasse oder Arbeitgeber bereits unfallversichert. Du versicherst deine Mitfahrer also zweimal gegen dasselbe Risiko. Dasselbe gilt für die Pannenhilfe: Hast du sie schon über den TCS oder ACS, brauchst du sie nicht noch in der Police.
Behalt, was dich retten kann
Bei der Grobfahrlässigkeit solltest du nicht sparen. Ohne diese Deckung darf die Versicherung ihre Leistung kürzen, im Extremfall auf null. Die Faustregel: Passt «Das kann ja mal passieren», ist es meist leichte Fahrlässigkeit. Passt «Das darf nicht passieren», bist du bei grober. Rotlicht übersehen, kurz aufs Handy geschaut: Genau da willst du gedeckt sein.
Rechne Kasko gegen Autowert
Die Vollkasko wird teurer, dein Auto verliert jedes Jahr an Wert. Bei einem älteren Wagen versicherst du einen schmelzenden Eiswürfel mit einer immer teureren Kühlbox. Leg die Jahresprämie für die Vollkasko neben den heutigen Wert deines Autos und entscheide dann.
Zahl kleine Schäden selbst
Jede Schadenmeldung kann dich im Bonus zurückstufen, und die höhere Prämie zahlst du über Jahre. Frag deine Versicherung, wie viele Stufen ein Schaden kostet und ob du ihn nachträglich zurückkaufen kannst.
Zwei Hebel, die nichts kosten
Zahl jährlich statt in Raten, denn Raten kosten meist extra. Und prüf den Fahrerkreis: Fährt nur du oder niemand unter 25, bieten manche Versicherer Rabatt. Aber nur, wenn es auch stimmt.
Wechseln: Timing ist alles
Nach spätestens drei Jahren kannst du jährlich kündigen, meist mit drei Monaten Frist. Verpasst? Dann warte auf den Brief mit der Prämienerhöhung. Er öffnet laut den meisten Policen ein zweites Kündigungsfenster, eine E-Mail reicht. Kündige aber erst, wenn die neue Police bestätigt ist, denn ohne Haftpflicht darfst du nicht fahren.
Deine 10-Minuten-Aufgabe: Police öffnen → Zusatzdeckungen markieren und Doppeltes streichen → Grobfahrlässigkeit prüfen → Kasko-Prämie neben den Autowert legen → auf Jahreszahlung umstellen → Kündigungsfrist im Kalender eintragen.
3-2-1-Merksatz
3. Autoversicherungen waren zwanzig Jahre lang ein Schnäppchen. Diese Phase ist vorbei, die Prämien steigen schneller als die Teuerung.
2. Spar bei dem, was du doppelt hast, nicht bei der Grobfahrlässigkeit. Eine Sekunde am Handy kann dich sonst teuer zu stehen kommen.
1. Die Versicherung verdient an deiner Trägheit. Zehn Minuten mit der Police sind der beste Stundenlohn der Woche.
3. Erst den Index. Dann den ETF.
Im Internet begegnen dir überall ETF-Empfehlungen. Auf Social Media, in Finanzartikeln, Podcasts oder Videos. Oft sind es sogar gute Tipps. ETFs sind schliesslich eine einfache und kostengünstige Möglichkeit, langfristig zu investieren.
Aber es ist dein Geld. Und du bist der Chef deines Vermögens. Deshalb solltest du nicht einfach einen ETF kaufen, nur weil ihn jemand empfiehlt. Mach dich schlau, was du da eigentlich kaufst.
Denn ein ETF ist nur die Verpackung. Entscheidend ist der Index, den er abbildet. Und ein Index ist nicht einfach eine Liste von Aktien. Dahinter steckt eine ganze Reihe von Regeln.
Was steckt im Index?
Welche Unternehmen kommen hinein? Zum Beispiel nur grosse Unternehmen oder auch kleinere? Nach welchen Kriterien wird entschieden, wer überhaupt aufgenommen wird?
Welche Länder sind dabei? Nur die USA, bestimmte Industrieländer oder auch Schwellenländer? Und wie gross ist der Anteil der einzelnen Länder?
Wie werden die Unternehmen gewichtet? Nach Marktkapitalisierung, sodass grosse Unternehmen stärker zählen? Gleichgewichtet, sodass jedes Unternehmen gleich viel zählt? Oder nach anderen Kriterien wie Dividendenrendite, Volatilität oder Fundamentaldaten?
Was passiert mit den Dividenden? Bei einem Preisindex werden sie nicht berücksichtigt. Bei einem Performanceindex werden sie berücksichtigt. Das kann über längere Zeit einen deutlichen Unterschied machen.
Wie oft wird der Index überprüft und angepasst? Unternehmen können aufgenommen oder entfernt werden. Auch die Gewichtungen können sich verändern. Entscheidend ist deshalb, nach welchen Regeln und in welchem Rhythmus das passiert.
Wie konzentriert ist der Index? Ein Index kann 500 Unternehmen enthalten und trotzdem stark von den zehn grössten Titeln geprägt sein. Schau deshalb nicht nur auf die Anzahl Unternehmen, sondern auch auf deren Gewicht.
Was ist das eigentliche Anlageuniversum? Ein breiter Aktienmarkt ist etwas anderes als ein Index für eine bestimmte Branche, ein Thema, eine Region oder eine Strategie. Ein ETF auf «Technologie», «Dividenden» oder «künstliche Intelligenz» kann deshalb ein ganz anderes Risiko haben als ein breit diversifizierter Aktienindex.
Erst dann kommt der ETF. Wenn du den Index verstanden hast, kannst du den passenden ETF suchen. Dann werden die Unterschiede zwischen den ETFs interessant: Kosten, Fondsgrösse, Ausschüttung oder Thesaurierung, Replikation und Tracking Difference. Aber diese Dinge kommen erst an zweiter Stelle. Denn ein günstiger ETF bringt dir wenig, wenn der Index dahinter gar nicht zu deinem Anlageziel passt.
Die wichtigste Frage vor dem ETF-Kauf lautet deshalb nicht: «Welchen ETF soll ich kaufen?» Sondern: «Welchen Index will ich in meinem Depot haben? Der Index ist deine Strategie. Der ETF ist das Vehikel, mit dem du sie umsetzt.
3-2-1-Merksatz
3. Was ist deine Strategie? Wie ist der Index aufgebaut? Was steckt tatsächlich drin?
2. Wie wird gewichtet? Wie wird der Index berechnet?
1. Erst verstehen. Dann den ETF kaufen.
2Tipps
1. Noch 95 Tage bis Jahresende
95 Tage. Dann ist 2026 vorbei. Klingt nach viel Zeit. Ist es nicht. Gerade bei deinem Geld gibt es ein paar Dinge, die du jetzt noch erledigen solltest.
Zusatzversicherung Krankenkasse prüfen: Kündigungsfrist checken. Bei vielen Zusatzversicherungen ist der 30. September relevant. Wichtig: Erst die Aufnahme bei der neuen Versicherung bestätigen lassen, dann die alte kündigen.
Grundversicherung prüfen: Die Prämien für 2027 anschauen und Prämie, Franchise und Versicherungsmodell vergleichen. Für einen Wechsel per 1. Januar gilt grundsätzlich der 30. November als Frist.
Säule 3a auffüllen: 2026 sind für Angestellte mit Pensionskasse maximal CHF 7'258 abzugsfähig. Für Erwerbstätige ohne 2. Säule sind es maximal CHF 36'288. Die Einzahlung muss rechtzeitig auf dem Vorsorgekonto gutgeschrieben sein.
3a-Lücke prüfen: Wer 2025 nicht oder nicht vollständig eingezahlt hat, kann unter bestimmten Voraussetzungen seit 2026 eine Lücke nachzahlen. Die reguläre Einzahlung für 2026 muss zuerst vollständig geleistet werden. Mehr dazu hier.
Pensionskasse anschauen: Vorsorgeausweis hervorholen und prüfen, ob eine Einkaufslücke besteht. Ein Einkauf kann die Steuerrechnung reduzieren. Das Geld ist danach aber langfristig gebunden. Deshalb nicht nur auf den Steuervorteil schauen.
Weiterbildung: Hast du dieses Jahr eine berufliche Weiterbildung gemacht oder planst du noch eine? Solche Kosten können steuerlich abzugsfähig sein. Rechnungen und Zahlungsbelege aufbewahren.
Renovationen prüfen: Stehen bei Wohnung oder Haus ohnehin Reparaturen oder Unterhaltsarbeiten an? Prüfe, ob die Kosten steuerlich abzugsfähig sind. Werterhaltender Unterhalt und wertvermehrende Investitionen werden steuerlich unterschiedlich behandelt.
Energiesanierung: Neue Heizung, Wärmepumpe, Dämmung oder Solaranlage geplant? Vor dem Auftrag prüfen, ob Fördergelder verfügbar sind. Bei manchen Förderprogrammen muss der Antrag vor Beginn der Arbeiten gestellt werden.
Gesundheitskosten: Grosse Behandlung vorziehen? Abziehen kannst du, was du selbst bezahlst: Zahnarzt, Brille, Kontaktlinsen, Franchise und Selbstbehalt der Krankenkasse. Kosmetisches zählt nicht. Steht ohnehin eine grössere Behandlung an, etwa beim Zahnarzt, kann es sich lohnen, sie noch 2026 zu machen.
Spenden: Wenn du sowieso spenden möchtest, kann der Zeitpunkt relevant sein. Eine noch 2026 geleistete Spende gehört grundsätzlich in die Steuerperiode 2026, sofern die weiteren Voraussetzungen erfüllt sind.
Wohnsitzwechsel: Ein geplanter Umzug über eine Kantonsgrenze kann steuerliche Auswirkungen haben. Wer ohnehin noch dieses Jahr umzieht, sollte den Zeitpunkt vorher prüfen.
Trennung oder Scheidung: Auch hier kann der Zeitpunkt steuerliche Folgen haben. Bei einer Trennung oder Scheidung ändern sich unter anderem die Besteuerung, mögliche Abzüge und die Behandlung von Unterhaltszahlungen. Wer ohnehin vor einer solchen Veränderung steht, sollte die steuerlichen Konsequenzen vorher prüfen.
Der Tipp
Prüfe jetzt, was du bei Vorsorge, Versicherungen und Steuern noch beeinflussen kannst. Achte auf Fristen und Zahlungen, die noch dieses Jahr erledigt werden müssen. Und verschiebe nicht auf Januar, was du heute schon erledigen kannst.
2. Was ist deine grosse Geldfrage?
Wir schreiben jede Woche über Geld. Aber vielleicht fehlt genau das Thema, das dich gerade beschäftigt.
Welcher ETF passt zu mir?
Wie viel Geld sollte ich auf dem Konto haben?
Welche Plattform soll ich nutzen für meine Investments?
Was soll ich mit meiner 3a machen?
Oder etwas ganz anderes. Antworte einfach auf diese E-Mail und stell uns deine Frage.
Wir lesen alle Fragen und suchen die interessantesten heraus. Ausgewählte Fragen nehmen wir in eine der nächsten Ausgaben auf. Und keine Sorge: Wenn wir deine Frage veröffentlichen, dann anonym.
1Idee
🚀 Mini Futures: Das E-Bike ohne Bremsen
Diese Idee kommt von einem Leser. Er wollte wissen, was ein Mini Future ist und wann er Sinn ergibt.
Du hast eine klare Meinung: Der Index steigt in den nächsten Wochen. Mit einem ETF verdienst du daran genau so viel, wie der Index zulegt. Mit einem Mini Future verdienst du ein Mehrfaches davon. Du profitierst überproportional von einer Bewegung, die du erwartest. Geht es in die falsche Richtung, kann es zum Totalverlust führen.
Vier Begriffe, die du kennen musst
1. Long oder Short? Beim Mini Future entscheidest du dich zuerst für eine Richtung.
Long: Du glaubst, der Nasdaq steigt.
Short: Du glaubst, der Nasdaq fällt.
2. Der Hebel: Jetzt wird es interessant: Es gibt nicht den einen Mini Future. Es gibt Tausende auf diverse Aktien, Indizes oder Rohstoffe und die Anbieter geben eine ganze Reihe von Produkten heraus mit unterschiedlichen Hebeln und unterschiedlichen Stop-Loss-Niveaus.
Der Hebel zeigt vereinfacht, wie stark dein Mini Future auf eine Bewegung des Nasdaq reagiert. Beispiel: Der Nasdaq steigt um 1 %.
Bei einem Hebel von 3 steigt dein Mini Future ungefähr 3 %.
Bei einem Hebel von 5 ungefähr 5 %.
Bei einem Hebel von 10 ungefähr 10 %.
Aber genau gleich funktioniert es nach unten: Der Nasdaq fällt um 1 %. Bei einem Hebel von 5 verliert dein Mini Future ungefähr 5 %.
Der Hebel verstärkt also Gewinne und Verluste. Wichtig: Der Hebel ist nicht fix. Er verändert sich laufend mit dem Kurs des Nasdaq.
3. Der Knock-out: Jetzt kommt die Grenze, die du unbedingt kennen musst. Jeder Mini Future hat eine Stop-Loss-Schwelle. Sie wird auch Knock-out genannt.
Beim Long Mini Future liegt sie unter dem aktuellen Nasdaq-Kurs. Fällt der Nasdaq bis zu dieser Schwelle, wird der Mini Future beendet. Du kannst dann nicht einfach sagen: «Ich warte, bis der Nasdaq wieder steigt.» Das Produkt ist weg.
Je nach Produkt kann noch ein Restwert übrig bleiben. Im schlimmsten Fall ist aber fast dein gesamter Einsatz verloren. Deshalb gilt: Je höher der Hebel, desto stärker die Bewegung. Und desto schneller kann es auch in die falsche Richtung gehen.
4. Open End: Die klassischen Mini Futures haben in der Regel kein Ablaufdatum. Sie sind «Open End». Das bedeutet: Du kannst das Produkt grundsätzlich halten, solange es nicht ausgeknockt wird oder aus anderen Gründen beendet wird.
Aber Open End bedeutet nicht kostenlos. Der Emittent finanziert einen Teil der Position. Dafür fallen Finanzierungskosten an, die laufend in die Produktberechnung einfliessen.
ETF gegen Mini Future: CHF 1'000 im Vergleich
Ein Beispiel mit runden Zahlen: Du legst CHF 1'000 in einen ETF auf einen Index. Oder CHF 1'000 in einen Mini Future Long auf denselben Index, mit Hebel 5. Der Knock-out liegt 18 % unter dem heutigen Stand.
| CHF 1'000 im ETF vs. CHF 1'000 im Mini Future | ||
| Beispiel mit Hebel 5: Was passiert mit deinem Geld, wenn sich der Index bewegt? | ||
| Index | ETF | Mini Future |
| +10 % | CHF 1'100 | CHF 1'500 |
| +5 % | CHF 1'050 | CHF 1'250 |
| ±0 % | CHF 1'000 | CHF 1'000 |
| −5 % | CHF 950 | CHF 750 |
| −10 % | CHF 900 | CHF 500 |
| −18 % | CHF 820 | Knock-out: fast alles weg |
| Der Hebel wirkt in beide Richtungen. Steigt der Index, wächst dein Einsatz schneller. Fällt er, geht es genauso schnell in die andere Richtung. |
| Beispiel mit runden Zahlen, keine Empfehlung. Knock-out 18 % unter dem heutigen Indexstand. Ohne Finanzierungskosten, Gebühren und Währungseffekte. Nach einem Knock-out nimmt der Mini Future an einer Erholung nicht mehr teil. |
Steigt der Index um 10 %, verdienst du mit dem ETF CHF 100, also 10 %. Mit dem Mini Future sind es CHF 500, also 50 %. Das ist der Reiz.
Du kannst es auch umdrehen: CHF 200 im Mini Future bewegen gleich viel wie CHF 1'000 im ETF. Steigt der Index um 10 %, bringen beide CHF 100. Beim ETF sind das 10 % auf deinen Einsatz, beim Mini Future 50 %. Die restlichen CHF 800 bleiben frei.
Der Worst Case: Der Index fällt
Fällt der Index um 10 %, hat der ETF CHF 100 verloren, der Mini Future CHF 500. Unangenehm, aber beide leben noch.
Fällt der Index um 18 %, wird der Mini Future beendet. Vom Einsatz bleibt fast nichts. Und jetzt kommt der entscheidende Unterschied: Erholt sich der Index danach, erholt sich dein ETF mit. Der Mini Future nicht. Er ist weg, auch wenn der Index eine Woche später wieder oben ist.
Zwei Dinge, die du wissen musst
Zeit kostet. Die Bank finanziert den grössten Teil der Position und verlangt dafür Zinsen, jeden Tag. Für ein paar Wochen fällt das kaum ins Gewicht, über Jahre frisst es den Ertrag. Darum ist ein Mini Future ein Werkzeug für Wochen, nicht für Jahre.
Für wen ist das?
Für alle, die eine klare Meinung zu einer Bewegung haben, das Produkt beobachten und den Einsatz verlieren können, ohne dass es wehtut. Nicht für das Depot, das über Jahre wachsen soll. Dort bleibt der ETF das bessere Velo.
Welche Hebel und Knock-out-Schwellen es gibt, zeigt die Übersicht aller an der Schweizer Börse handelbaren Mini Futures bei Payoff.